

[Cập nhật thuế – hóa đơn] Cục Thuế hướng dẫn tỷ giá thể hiện trên hóa đơn đối với giao dịch bằng ngoại tệ

LexNovum Lawyers
16/09/2026
Ngày 14/9/2026, Cục Thuế ban hành Công văn số 6810/CT-QLNT về việc hướng dẫn tỷ giá trên hóa đơn, sau khi nhận được phản ánh liên quan đến việc xác định tỷ giá ngoại tệ thể hiện trên hóa đơn điện tử trong quá trình thực hiện các quy định mới về hóa đơn, chứng từ điện tử.
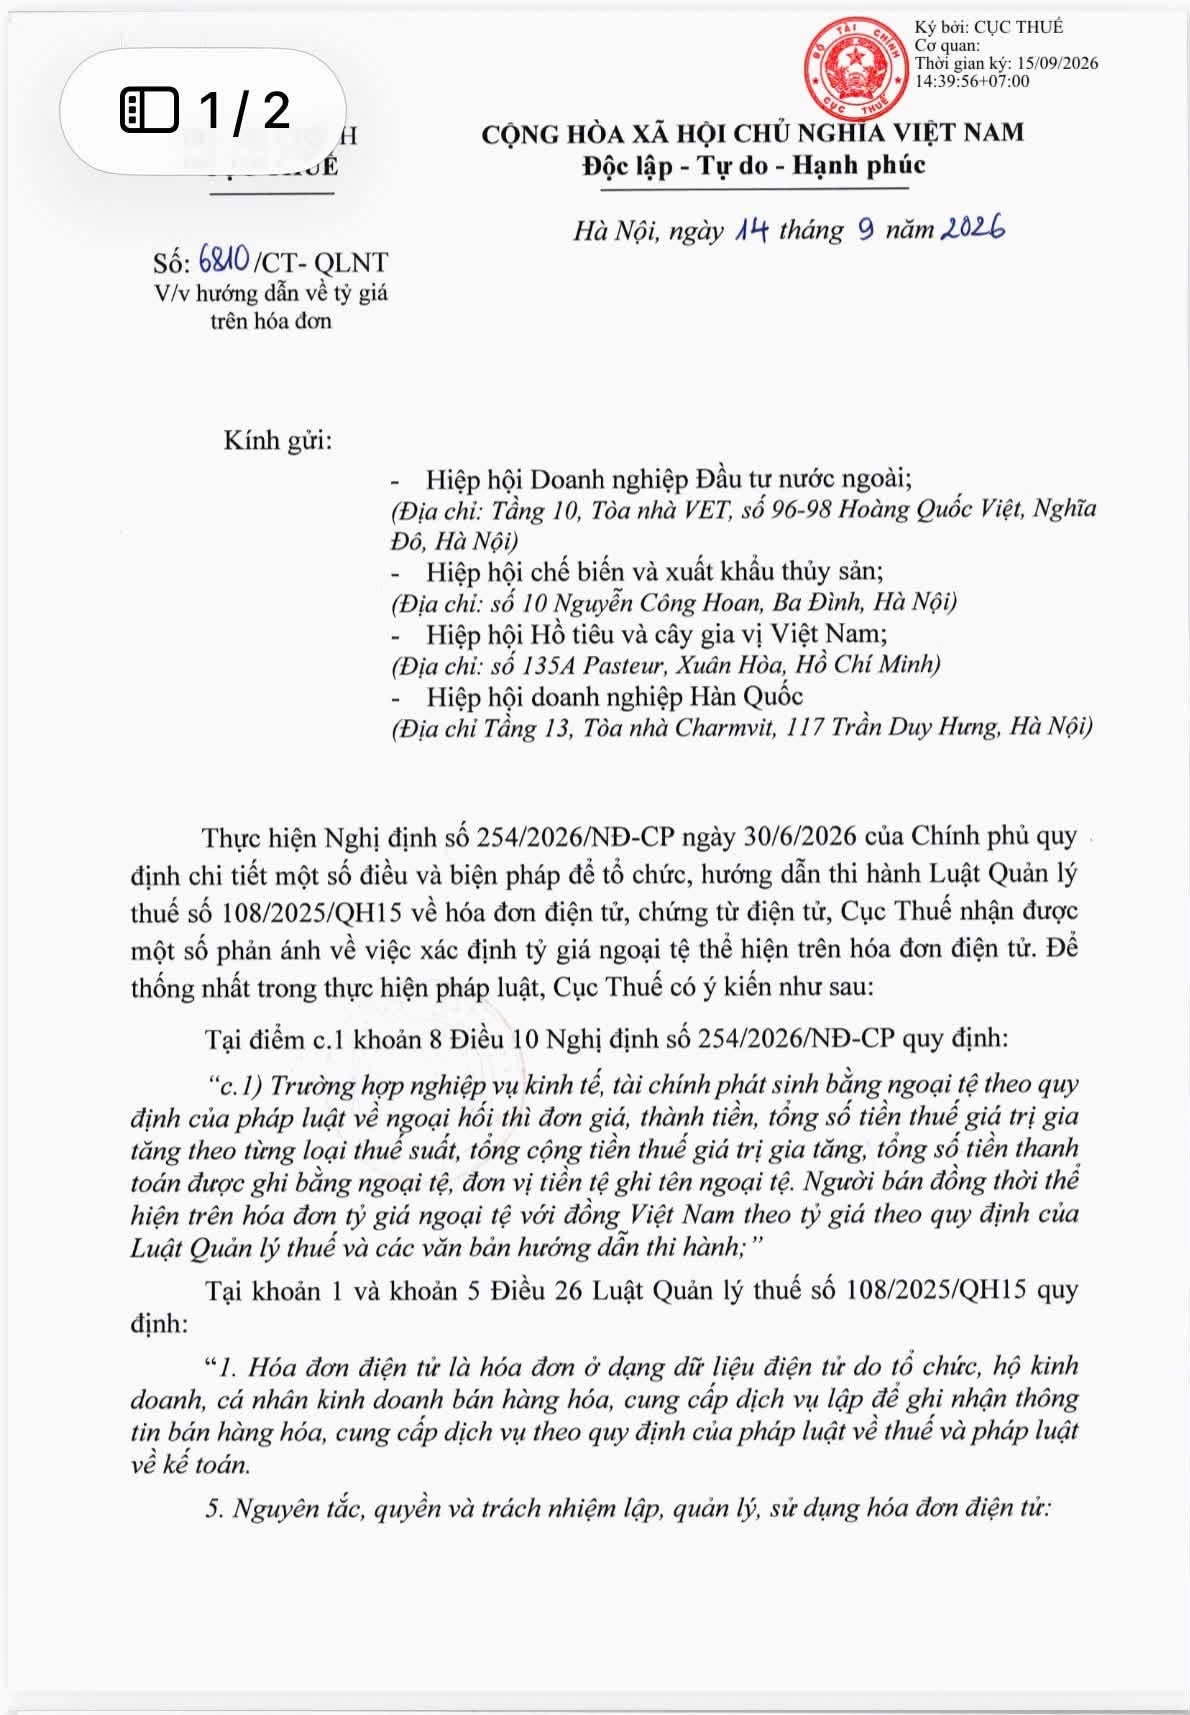
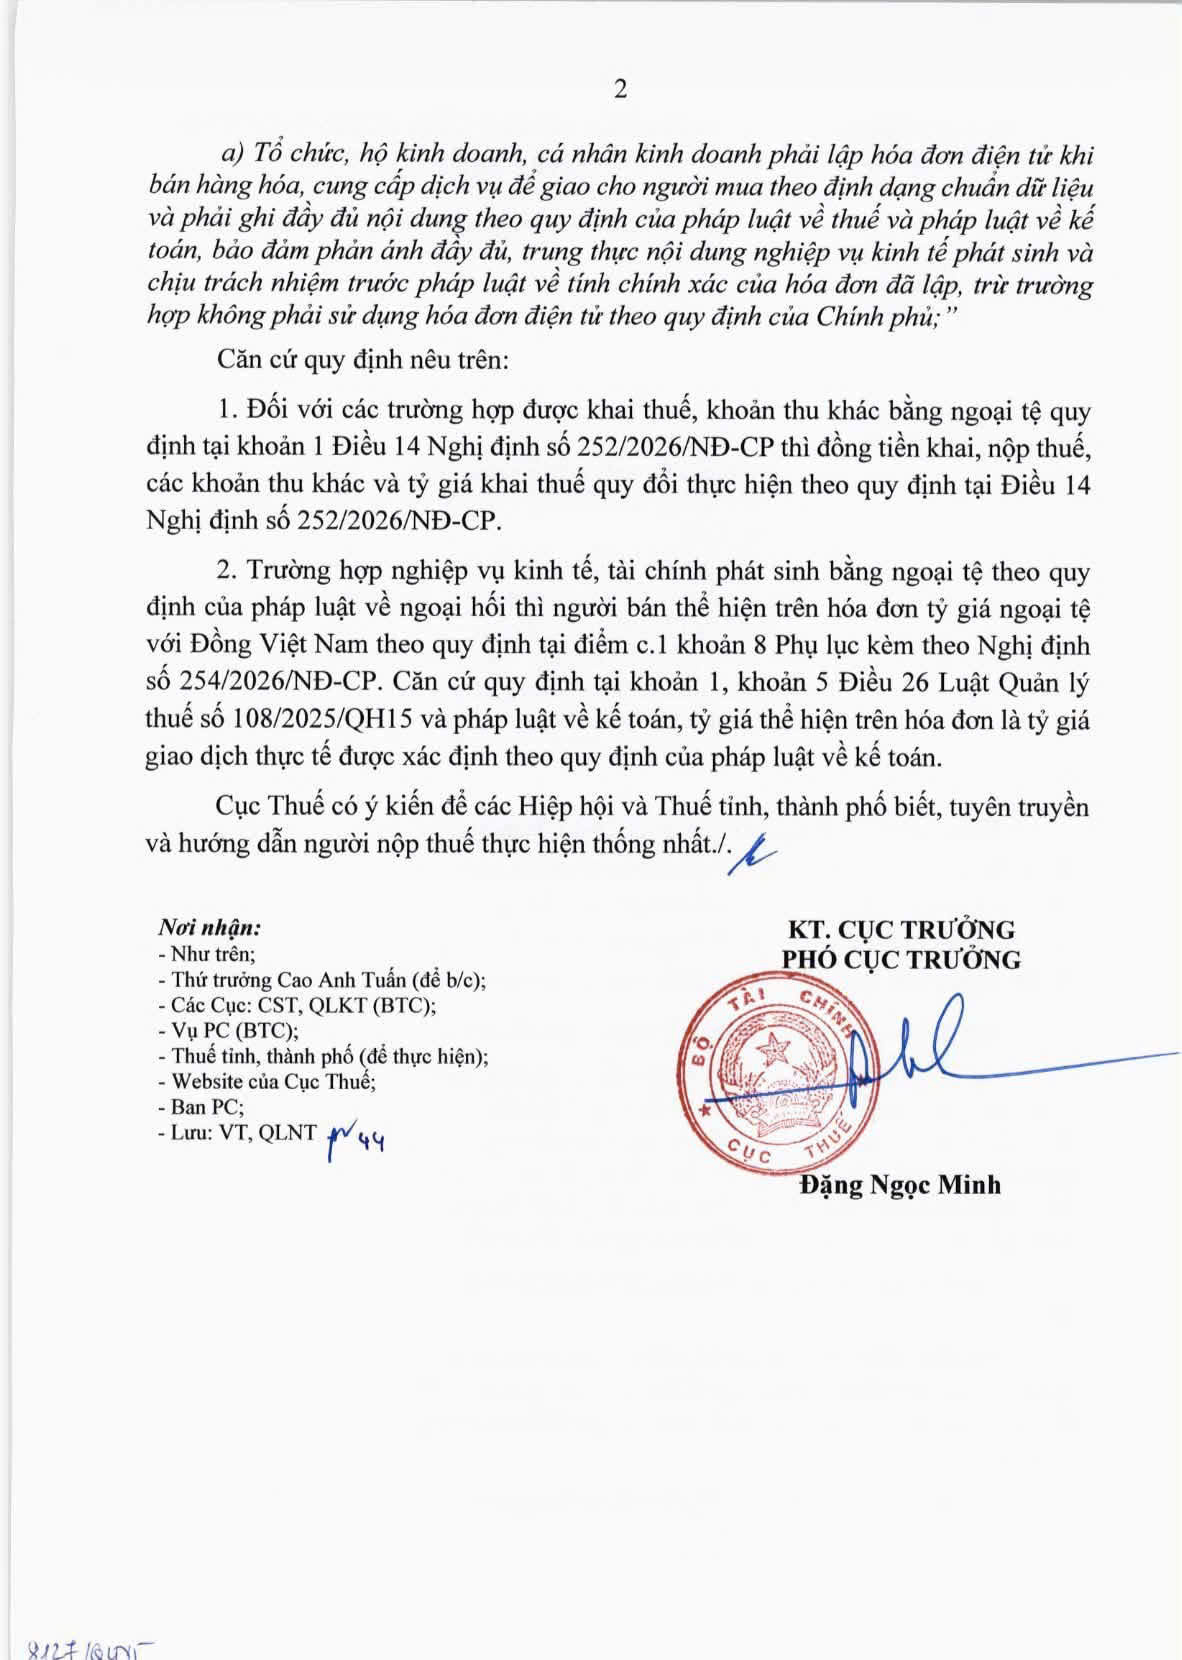
Điểm đáng chú ý của Công văn là Cục Thuế đã làm rõ hai vấn đề có liên quan nhưng không nên đồng nhất với nhau: (i) tỷ giá phục vụ khai, nộp thuế; và (ii) tỷ giá được thể hiện trên hóa đơn.
Thứ nhất, đối với tỷ giá khai và nộp thuế, nếu thuộc các trường hợp được khai thuế, khoản thu khác bằng ngoại tệ theo khoản 1 Điều 14 Nghị định 252/2026/NĐ-CP, đồng tiền khai, nộp thuế và tỷ giá quy đổi tiếp tục thực hiện theo Điều 14 Nghị định này. Nghị định 252/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026.
Thứ hai, đối với tỷ giá ghi trên hóa đơn, trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ phù hợp với pháp luật về ngoại hối, Cục Thuế xác định rằng tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán. Đây là nội dung đặc biệt đáng lưu ý đối với các doanh nghiệp thường xuyên phát sinh giao dịch, doanh thu bằng ngoại tệ, trong đó có nhiều doanh nghiệp xuất khẩu.
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp có thể xác định tỷ giá giao dịch thực tế tại ngày giao dịch theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch, hoặc sử dụng tỷ giá xấp xỉ với tỷ giá mua bán chuyển khoản trung bình tại ngày giao dịch của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch, với điều kiện mức chênh lệch không vượt quá ±1% so với tỷ giá mua bán chuyển khoản trung bình tại ngày giao dịch và việc áp dụng không làm ảnh hưởng trọng yếu đến đến tình hình tài chính và kết quả hoạt động sản xuất kinh doanh trong kỳ kế toán của doanh nghiệp.
Như vậy, doanh nghiệp cần lưu ý rằng tỷ giá thể hiện trên hóa đơn không mặc nhiên là tỷ giá hải quan. Tỷ giá hải quan phục vụ việc xác định trị giá tính thuế đối với hàng hóa xuất nhập khẩu và được xác định theo cơ chế riêng; trong khi theo hướng dẫn tại Công văn 6810/CT-QLNT, tỷ giá ghi trên hóa đơn đối với nghiệp vụ phát sinh bằng ngoại tệ được xác định theo pháp luật về kế toán.
Từ góc độ thực hiện, LexNovum cho rằng các doanh nghiệp có giao dịch bằng ngoại tệ nên rà soát lại quy chế xác định tỷ giá, thiết lập trên phần mềm hóa đơn/kế toán và cách đối chiếu giữa hóa đơn – sổ kế toán – hồ sơ khai thuế – hồ sơ hải quan. Việc cùng một giao dịch có thể xuất hiện các tỷ giá được xác định theo các căn cứ pháp lý khác nhau không nhất thiết đồng nghĩa với sai sót, nhưng doanh nghiệp cần xác định đúng mục đích sử dụng của từng tỷ giá và duy trì phương pháp áp dụng nhất quán, có căn cứ.
Căn cứ tham khảo: Công văn 6810/CT-QLNT ngày 14/9/2026; Luật Quản lý thuế số 108/2025/QH15; Nghị định 252/2026/NĐ-CP; Nghị định 254/2026/NĐ-CP; Thông tư 99/2025/TT-BTC.
Thực hiện: Team Corporation
#LexNovumLawyers #LegalUpdate #TaxUpdate #HoaDonDienTu #TyGia #Thue #KeToan #XuatKhau