

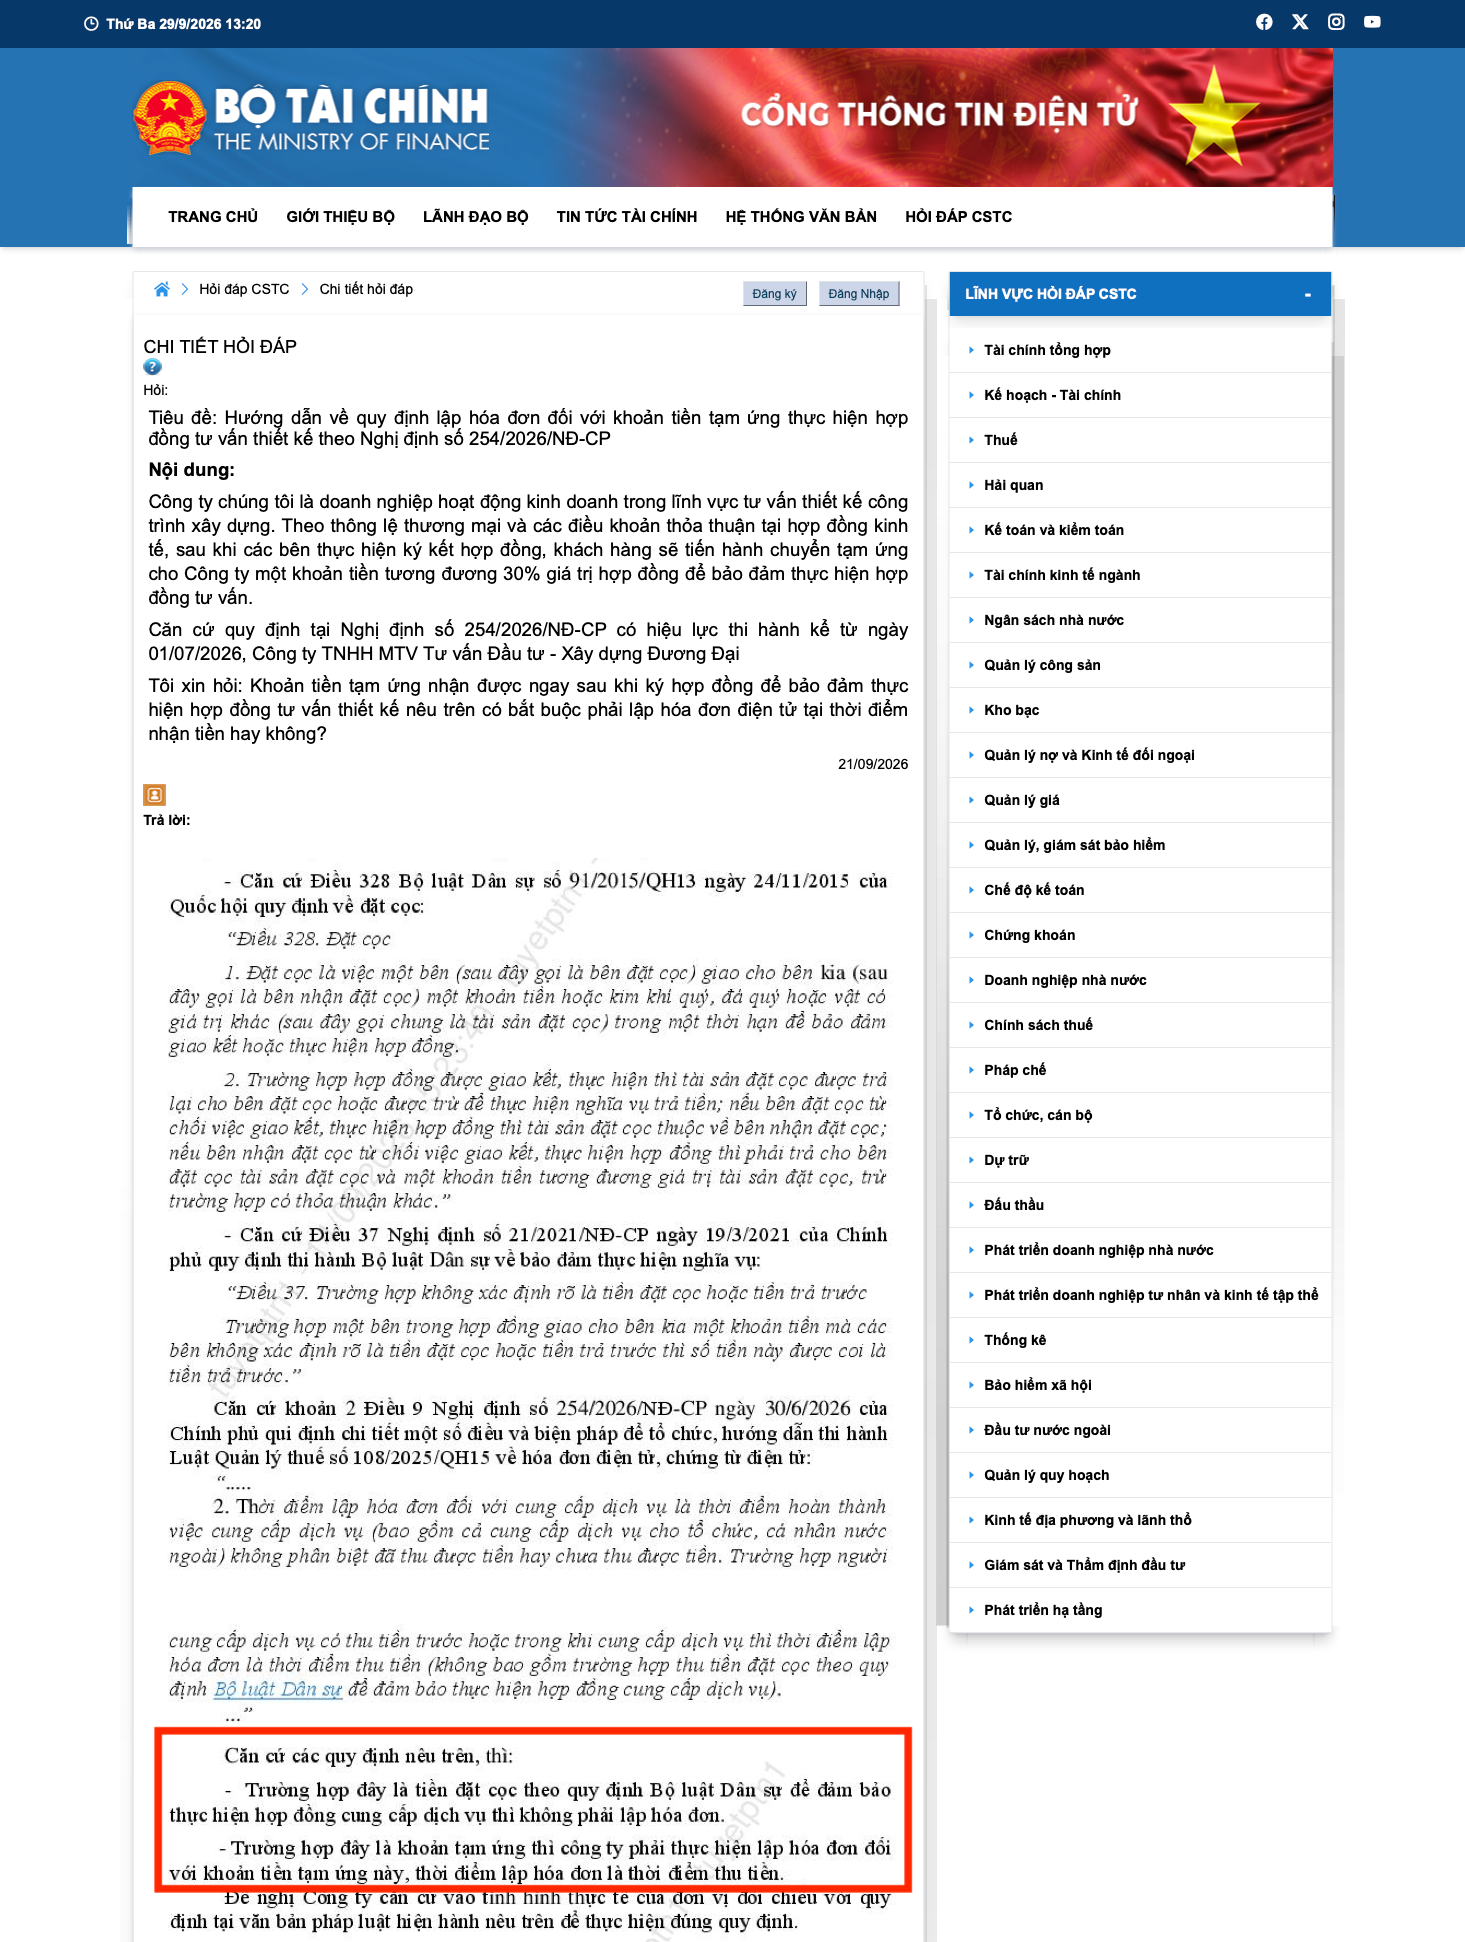
Tham khảo hướng dẫn của cơ quan quản lý trong lĩnh vực thuế về việc lập hoá đơn đối với “tiền tạm ứng”

LexNovum Lawyers
29/09/2026
Trên thực tế, một số doanh nghiệp có thắc mắc về việc lập hoá đơn đối với “tiền tạm ứng” sau khi ký hợp đồng theo quy định của Nghị định 254/2026/NĐ-CP. Kính mời Quý Độc giả tham khảo hướng dẫn của cơ quan quản lý trong lĩnh vực thuế được đăng tải trên Cổng thông tin điện tử Bộ Tài chính (Thuế cơ sở 9 thành phố Đà Nẵng trả lời): https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/165217
Thực hiện: Cộng sự Huỳnh Nguyễn Phúc Hậu, Thực tập sinh Nguyễn Quỳnh Anh
Lưu ý: Những thông tin tại tài liệu này chỉ nên được sử dụng nhằm mục đích tham khảo. Chúng tôi không chịu trách nhiệm hay có nghĩa vụ pháp lý đối với bất kỳ cá nhân, tổ chức nào sử dụng thông tin tại bài viết này ngoài mục đích tham khảo. Trước khi đưa ra bất kỳ sự lựa chọn hoặc quyết định nào, Quý khách vui lòng tham vấn thêm các khuyến nghị một cách chính thức, hoặc liên hệ LexNovum Lawyers để nhận được sự tư vấn chuyên sâu từ chúng tôi. Vui lòng trích dẫn nguồn “LexNovum Lawyers” khi sử dụng hoặc chia sẻ bài viết này tại bất kỳ đâu.